O que está em jogo
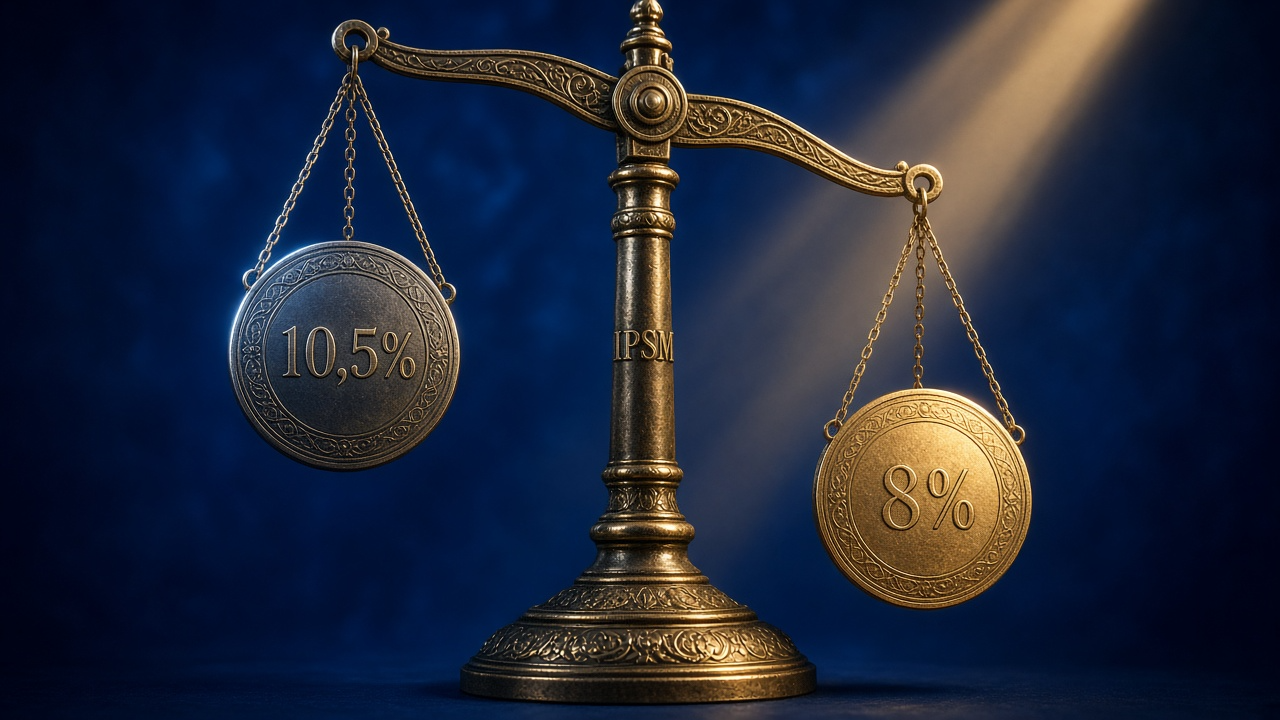
Militares do Estado de Minas Gerais — da ativa, da reserva remunerada e reformados — têm direito à restituição dos valores cobrados indevidamente pelo IPSM, em razão da elevação da alíquota de contribuição previdenciária de 8% para 9,5% e, depois, para 10,5%.
Essa elevação veio da Lei Federal n.º 13.954/2019, que reformou o sistema de proteção social dos militares e tentou impor alíquotas de contribuição aplicáveis também aos militares estaduais. O problema é que essa competência não é da União.
No julgamento do RE n.º 1.338.750, o STF decidiu expressamente que a União não poderia, pela Lei Federal n.º 13.954/2019, impor aos Estados a alíquota previdenciária incidente sobre militares estaduais inativos e pensionistas — a fixação da alíquota compete somente ao Estado de Minas Gerais. É esse entendimento que fundamenta as ações propostas por militares mineiros para recuperar os valores descontados acima da alíquota estadual.
A base legal: três decisões que sustentam a tese
Lei Estadual n.º 10.366/1990 — fixou em 8% a alíquota de contribuição dos militares estaduais ao IPSM. É o principal fundamento para questionar qualquer desconto acima desse percentual.
Tema 1.177 do STF (RE n.º 1.338.750) — reconheceu que a competência da União para editar normas gerais sobre inatividade e pensões militares não afasta a competência dos Estados para fixar a alíquota de contribuição de seus próprios militares inativos e pensionistas. Transitou em julgado em 21 de março de 2025.
ADPF n.º 1.184 (Minas Gerais) — em março de 2025, o STF confirmou a validade da Lei Estadual n.º 10.366/1990 e, na mesma decisão, rejeitou o pedido do Governo de Minas Gerais para preservar os recolhimentos majorados por meio de nova modulação de efeitos.
Quem pode ter direito
A tese alcança militares da ativa (policiais militares e bombeiros), militares da reserva remunerada e militares reformados do Estado de Minas Gerais.
O período e o valor da restituição
O judiciário mineiro tem entendido que todo militar que sofreu desconto no período de janeiro de 2023 a novembro de 2024, a título de contribuição previdenciária na proporção de 10,5%, tem direito à devolução dos 2,5% cobrados indevidamente — a diferença entre o percentual efetivamente descontado e os 8% previstos na legislação estadual —, observada a prescrição quinquenal.
Isso significa que o prazo para reaver esses valores corre desde cada desconto: parcelas fora da janela dos últimos 5 anos a partir do ajuizamento se perdem por prescrição.
Se você é militar da ativa, da reserva ou reformado em MG
Avalie se os descontos acima de 8% incidiram no seu benefício e se o prazo prescricional já está correndo. A análise inicial é gratuita.
Falar com advogado