A contribuição original não incluía as pensionistas
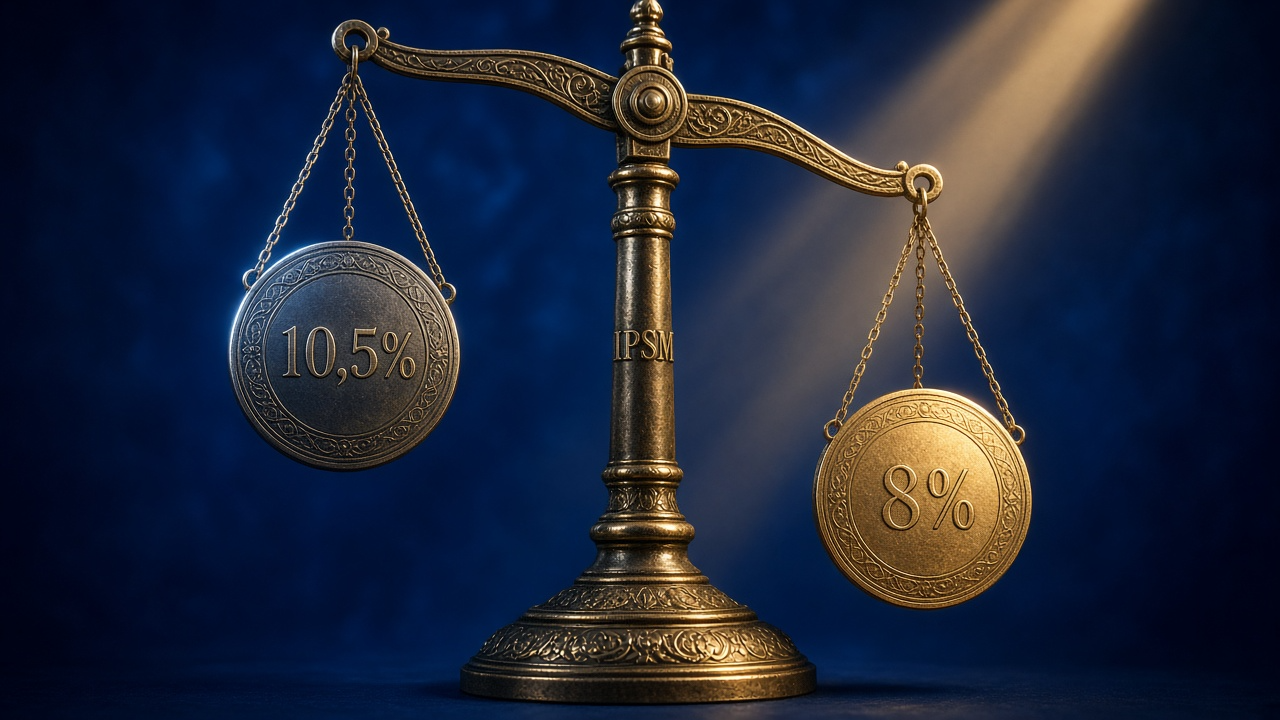
A Lei Estadual n.º 10.366/1990 instituiu a contribuição previdenciária de 8% devida pelos militares estaduais segurados do IPSM — mas o texto da lei fala em militares da ativa e da reserva, sem incluir expressamente as pensionistas entre os contribuintes obrigatórios.
Essa distinção, que pode parecer um detalhe técnico, é o ponto de partida de toda a discussão: a base legal estadual nunca previu, com a mesma clareza, uma alíquota própria para quem recebe pensão por morte de militar.
De onde veio a cobrança de 10,5%
A Lei Federal n.º 13.954/2019 passou a prever contribuição sobre pensões militares, fixando alíquota de 9,5% em 2020 e 10,5% a partir de 2021. Foi essa norma federal que embasou o desconto que passou a incidir sobre os proventos das pensionistas do IPSM.
O problema é de competência: o STF, no julgamento da ADPF 1.184, decidiu que compete aos Estados — não à União — estabelecer as alíquotas de contribuição previdenciária de seus próprios militares. A legislação mineira, nesse ponto, prevaleceu.
O que o STF decidiu no Tema 1.177
O fundamento central é o Tema 1.177 do STF (RE 1.338.750). O Supremo decidiu expressamente que a União não poderia, por meio da Lei Federal n.º 13.954/2019, impor aos Estados a alíquota previdenciária incidente sobre militares estaduais inativos e pensionistas.
Em outras palavras: a fixação dessa alíquota é competência do Estado, e a cobrança de 10,5% com base apenas na lei federal, sem respaldo correspondente na legislação estadual, não se sustenta.
Quem tem direito à restituição
O entendimento do judiciário mineiro tem sido no sentido de que toda pensionista do IPSM que sofreu desconto de 10,5% entre janeiro de 2023 e novembro de 2024 tem direito a:
— suspensão dos descontos indevidos; e — restituição integral dos valores cobrados indevidamente, observada a prescrição quinquenal.
Isso significa que, assim como em outras cobranças contra o Estado, o prazo para reaver os valores corre — parcelas fora da janela dos últimos 5 anos a partir do ajuizamento se perdem por prescrição.
Se você é pensionista do IPSM e teve esse desconto
Avalie se os descontos de 10,5% incidiram no seu benefício entre 2023 e 2024 e se o prazo prescricional já está correndo. A análise inicial é gratuita.
Falar com advogado